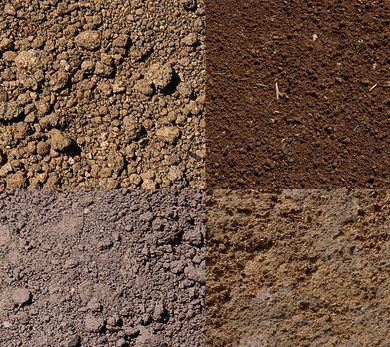
2022年土壤修复药剂厂商与批发商全景解析 产业趋势、选型策略与市场展望
一、行业背景:土壤修复药剂进入快速发展期
随着《土壤污染防治法》深入实施与“十四五”土壤生态环境保护规划的推进,2022年我国土壤修复药剂市场迎来结构性增长。土壤修复药剂作为原位/异位修复的核心投入品,直接决定修复效率与成本。从重金属稳定化药剂、有机污染物氧化剂,到生物修复菌剂与复合功能材料,厂商与批发商的供给能力正成为修复项目落地的关键变量。
二、2022年土壤修复药剂厂商格局:三类主体并存
2022年国内土壤修复药剂厂商大致可分为三类:
- 专业药剂研发型企业:聚焦重金属固化/稳定化药剂、高级氧化药剂等细分产品,具备自主配方与专利技术,通常与科研院所合作开展药剂持久性、生态毒性评估。
- 环保集团延伸板块:大型环境修复工程公司自建药剂产线,实现“药剂+工程”一体化,降低项目综合成本并保障供应链稳定。
- 化工/材料企业跨界进入:凭借原料与产能优势,提供磷酸盐类、铁基材料、黏土矿物改性材料等基础药剂,以规模化批发见长。
厂商竞争焦点已从“单一药剂供应”转向“药剂选型-小试-中试-工程应用”的全流程技术服务能力。
三、“较新批发商”的演变:从供货到综合服务
2022年土壤修复药剂批发商呈现两大变化:
- 本地化仓储与快速响应:修复项目周期紧、药剂用量大,批发商通过在重点区域布局仓储节点,缩短供货半径,降低运输与时间成本。
- 技术型批发转型:头部批发商不再只做“搬箱子”,而是配备技术团队,提供药剂兼容性测试、投加方案建议与售后跟踪,与厂商形成互补。
值得注意的是,“较新批发商”更多指向近两年涌现的、依托线上渠道与区域代理网络的新型流通主体,其优势在于信息透明、比价便捷,但药剂质量稳定性与技术服务深度仍需审慎评估。
四、选型参考:采购土壤修复药剂的四个关键维度
- 污染物匹配性:重金属污染优先考察稳定化效率与长期浸出风险;有机物污染关注氧化剂活性与副产物控制。
- 场地适应性:土壤pH、含水率、有机质含量直接影响药剂效能,需以场地小试验证。
- 合规与环保性:核查药剂成分是否引入二次污染,关注产品检测报告与使用案例。
- 供应保障与成本:评估厂商产能、批发商库存与物流能力,综合测算药剂单价、投加量与运输费用。
五、市场展望:集中度提升与绿色化并进
展望后续市场,土壤修复药剂行业将呈现两大趋势:一是具备核心配方与工程验证数据的厂商市场份额持续扩大,行业集中度逐步提升;二是绿色低碳药剂(如生物基材料、低能耗修复药剂)研发加速,批发商渠道亦将向“产品+数据+服务”综合平台演进。对修复单位而言,建立厂商与批发商的动态评估机制,将是控制项目风险与成本的重要保障。
如若转载,请注明出处:http://www.gdmailin.com/product/50.html
更新时间:2026-10-26 12:19:38